低端内卷、高端紧缺 生物基材料新项目如何精准布局?
当前,生物基材料产业正呈现鲜明的结构性分化:一边是淀粉基塑料、PLA(聚乳酸)普通注塑级产品等低端赛道产能快速扩张,价格战此起彼伏,利润空间被严重挤压;另一边是高端聚酰胺、生物基聚酯弹性体、医用可降解材料等品种仍高度依赖进口,国产化缺口巨大。对于新入局者而言,盲目跟风低端产能无异于陷入泥潭,精准布局高端与差异化赛道才是破局关键。
一、认清“内卷”与“紧缺”的底层逻辑
低端内卷的根源在于技术门槛低、产品同质化严重。以PLA为例,国内已投产和在建产能超过百万吨,但多数集中在通用注塑、吸管、包装膜等对耐热性、韧性要求不高的领域,导致阶段性过剩。而高端紧缺则源于催化剂、聚合工艺、改性配方等核心环节的长期积累不足——例如可用于高温工程塑料的生物基聚酰胺(PA5X、PA10T等),全球仅少数企业掌握稳定量产技术;生物基可降解支架、高性能纤维等医疗与工业级应用更是几乎空白。新项目若不能穿透这一结构性矛盾,就很难避免“投产即亏损”的结局。
二、精准布局的四条路径
1. 赛道选择:瞄准“进口替代+性能溢价”细分市场。 优先关注单价高、认证壁垒高、下游需求刚性强的品种,如生物基聚酰胺(用于汽车管路、电子连接器)、生物基聚碳酸酯(光学级)、聚乳酸立构复合物(耐热>150℃)、生物基可降解压敏胶等。这些领域单吨售价通常在通用产品2-5倍以上,且客户对价格敏感度较低,更看重稳定性和一致性。
2. 技术路线:绕开“糖—乳酸—PLA”的拥挤路线,聚焦非粮原料与高效催化。 可利用秸秆、厨余、工业废气等非粮生物质,开发高效酶解与发酵工艺,降低原料成本的同时获得碳减排溢价。在聚合环节,重点突破高选择性催化剂和序列结构调控技术,例如通过共聚改性赋予材料高韧性、耐热性或自修复功能,形成专利与工艺壁垒。
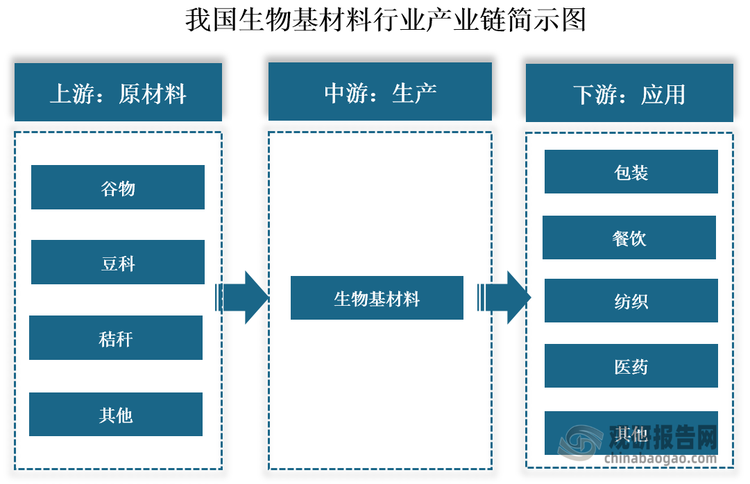
3. 产业链站位:不与上游大厂拼规模,做“改性+应用开发”的敏捷型选手。 新项目公司更适合定位于中游特种改性与下游解决方案,针对新能源汽车、医疗器械、高端包装等场景开发定制化配方,快速响应客户需求。并与上游树脂厂形成互补合作——例如采购基础树脂,再通过反应挤出、复合增强等方式提供高性能牌号,避开大宗树脂的直接竞争。
4. 认证与客户绑定:先建门槛,再建产能。 高端生物基材料通常需要REACH、FDA、医用植入等多项认证,周期长、成本高,这恰恰是护城河。新项目应在立项初期同步推进目标客户的联合验证与小批量试产,争取在电子、医疗等领域形成“材料认证+长期供货协议”的双重锁定,避免产能建成年限落后于市场需求变化。
三、政策与资本工具的精準借力
当前多地出台生物基材料专项支持政策,但补贴多倾向“新建产能”。新项目应更关注中试平台、首台套保险补偿、绿色产品认证等辅助性政策,将有限资金投向研发与市场开发而非低水平扩产。同时可引入产业资本而非纯财务投资人,借助其下游客户网络与供应链资源。
低端内卷警示产业升级的迫切性,高端紧缺则指明了突围的方向。生物基材料新项目的精准布局,本质上要求企业摒弃“规模至上”的旧思维,转而以技术突破能力、应用开发速度和客户协同深度为核心竞争力。唯有如此,才能在结构性分化中抓住高端替代窗口期,实现从“过剩产能”到“稀缺价值”的跨越。
如若转载,请注明出处:http://www.dpymxcl.com/product/50.html
更新时间:2026-10-26 09:38:25